Numéro de TVA intracommunautaire : comment le vérifier avant de factur
Mis à jour le 23/10/2026 · par Juliette Marchand
Numéro de TVA intracommunautaire : où le trouver, comment le vérifier sur VIES et ce qui change sur votre facture avant l'envoi.
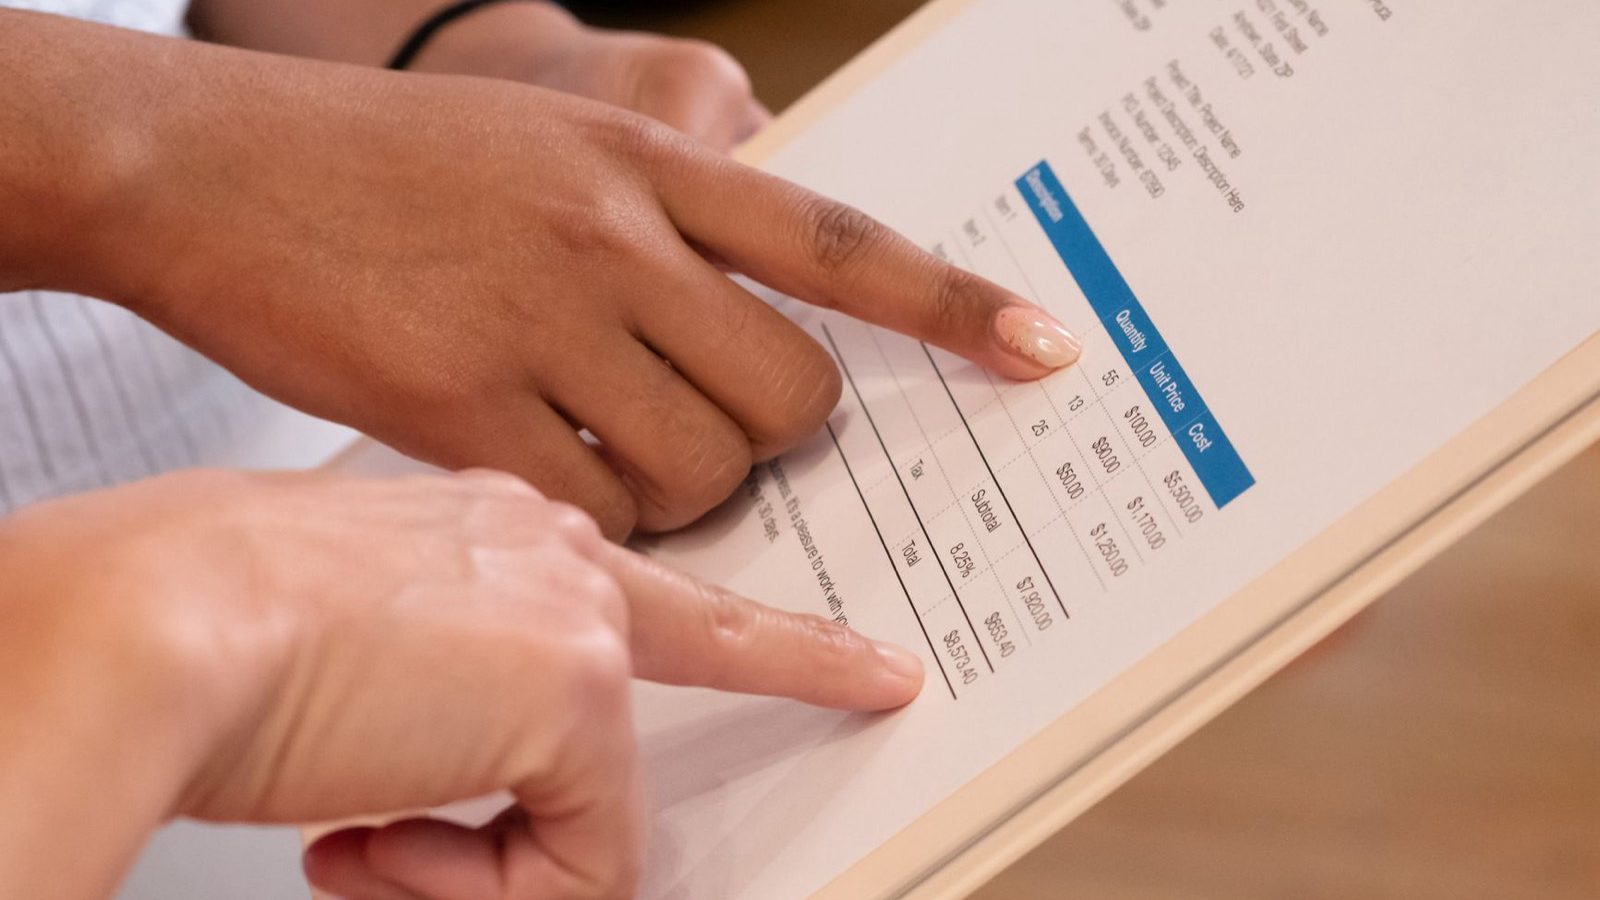
Le numéro en haut à droite du document que vous recevez d’un client belge, allemand ou espagnol, c’est son numéro de TVA intracommunautaire. Avant de facturer, vérifiez-le. Pas après. Un numéro faux ou périmé, et c’est vous qui payez la TVA que vous pensiez ne pas devoir.
Cette vérification ne figure jamais sur un modèle de facture gratuit téléchargé en PDF. Elle se fait à côté, sur un site officiel, avant de remplir la case. Voyez les mentions obligatoires sur une facture pour la liste complète de ce qui doit figurer sur le document final.
Pourquoi vérifier ce numéro change le traitement de la TVA
Une vente à un professionnel assujetti dans un autre pays de l’Union européenne peut être facturée hors taxe. C’est l’autoliquidation : votre client déclare et paie la TVA chez lui, pas vous. Mais cette exonération ne s’applique que si le numéro qu’il vous a donné est réel et actif au moment de la facturation.
Si le numéro ne tient pas, l’administration française considère que vous avez vendu à un particulier ou à une entreprise non identifiée. Résultat : la TVA française s’applique, rétroactivement, sur une facture déjà envoyée et parfois déjà payée.
Le vrai risque n’est jamais la facture elle-même. C’est ce numéro, collecté une fois et jamais recontrôlé.
Où trouver le numéro de TVA de votre client sur ses documents
Le numéro intracommunautaire figure sur les documents commerciaux du client : devis, bon de commande, ses propres factures, parfois son en-tête de mail professionnel. En France, il commence par FR, suivi de 11 chiffres. Chaque pays a son format : BE pour la Belgique, DE pour l’Allemagne, ES pour l’Espagne.
Demandez-le directement si vous ne le voyez nulle part. Un client professionnel habitué aux échanges intracommunautaires le communique sans hésiter, par mail, en une ligne.
Un numéro de TVA français ne suffit jamais à prouver qu’un client est assujetti dans un autre pays. C’est l’erreur classique : confondre le numéro de SIRET, qui identifie l’entreprise en France, avec le numéro intracommunautaire, qui autorise l’exonération.
Le site officiel pour vérifier un numéro intracommunautaire
Le système VIES, tenu par la Commission européenne, vérifie en quelques secondes si un numéro de TVA intracommunautaire est valide. On y entre le pays et le numéro, et la réponse tombe : valide, ou invalide.
Gardez une trace de cette vérification. Une capture d’écran datée, glissée dans votre dossier client, suffit. C’est la seule preuve que vous aurez si l’administration revient sur une facture deux ans plus tard.
Un numéro peut être valide un jour et radié le mois suivant, si l’entreprise cesse son activité ou change de régime. Revérifiez avant chaque nouvelle commande, pas seulement à la première facture.
Mentions de facture : ce qui est vérifié avant envoi
Identité
raison sociale, adresse, forme juridique des deux parties
Numéros
SIRET, numéro de TVA intracommunautaire si l’un des deux l’exige
Numérotation
numéro de facture chronologique et unique
TVA
taux appliqué, ou mention d’exonération si autoliquidation
Points de contrôle repris du modèle de facture gratuit à vérifier avant envoi.
Ce qui change sur la facture si le numéro est valide
Numéro confirmé sur VIES : votre facture peut porter la mention « Exonération de TVA, article 262 ter I du CGI » (ou l’équivalent selon votre régime), et le montant facturé est hors taxe. Le numéro de TVA du client doit alors apparaître sur la facture, à côté du vôtre.
Numéro invalide ou introuvable : vous facturez TTC, comme pour un client français. Pas d’exonération, pas de pari sur une régularisation future.
L’erreur qui fait requalifier une facture par l’administration
Facturer hors taxe sur la foi d’un numéro jamais vérifié, c’est le scénario qui revient le plus souvent lors d’un contrôle. L’entreprise pensait avoir affaire à un professionnel assujetti. Le numéro était en réalité radié depuis plusieurs mois.
Mon avis, net : ne facturez jamais hors taxe sans la capture VIES datée du jour de la facturation. Ce n’est pas une formalité de plus, c’est la pièce qui vous protège si le dossier revient sur la table.
Si vous devez aussi remplir une déclaration d’échanges de biens ou une DEB liée à ces opérations, le formulaire formulaire 2062 peut entrer en jeu selon la nature de vos échanges intracommunautaires.
La règle à retenir : le numéro se vérifie à chaque facturation, pas à la première rencontre avec le client. Un partenaire fiable aujourd’hui peut changer de statut demain, et c’est vous qui porterez la différence de TVA si vous n’avez rien gardé noir sur blanc.
Un numéro de TVA français suffit-il pour un client belge ?
Non. Le numéro doit correspondre au pays où le client est réellement assujetti. Un numéro français sur une facture à un client belge ne prouve rien côté intracommunautaire.
Que faire si VIES ne répond pas ?
Le service connaît des pannes ponctuelles, propres à certains pays membres. Réessayez plus tard, et conservez la date de votre tentative dans votre dossier.
Rédactrice · santé, logement, emploi
Juliette Marchand écrit les fiches santé, logement et emploi de formulaire.org. Elle part toujours du document que le lecteur a sous les yeux — le numéro imprimé en haut du formulaire — puis remonte à la notice officielle pour dire où l’envoyer, ce qu’il faut joindre et ce qui fait revenir un dossier. Quand l’organisme ne publie pas une information, elle l’écrit plutôt que de la deviner.