Faillite bancaire : votre épargne sécurisée jusqu’à 100 000 euros ?
Mis à jour le 04/11/2026 · par Juliette Marchand
En cas de faillite bancaire, vos dépôts sont couverts jusqu'à 100 000 euros. Découvrez comment cela fonctionne et comment protéger vos avoirs.
La faillite d’une banque peut sembler être un scénario catastrophe, mais il est important de savoir que vos dépôts sont protégés, jusqu’à un certain montant. En tant qu’épargnant, il est crucial de comprendre les mécanismes de cette protection afin de sécuriser vos finances. En cas de défaillance de votre établissement bancaire, vous avez droit à des garanties qui peuvent s’avérer déterminantes pour la sauvegarde de votre épargne.
Quelles sont les garanties en cas de faillite bancaire ?
Les dépôts bancaires en France bénéficient d’une protection grâce au Fonds de Garantie des Dépôts et de Résolution (FGDR). Cette protection est plafonnée à 100 000 euros par déposant et par banque. Cela signifie que si vous détenez plusieurs comptes dans la même banque, le total de votre épargne est garanti jusqu’à ce plafond, mais pas au-delà.
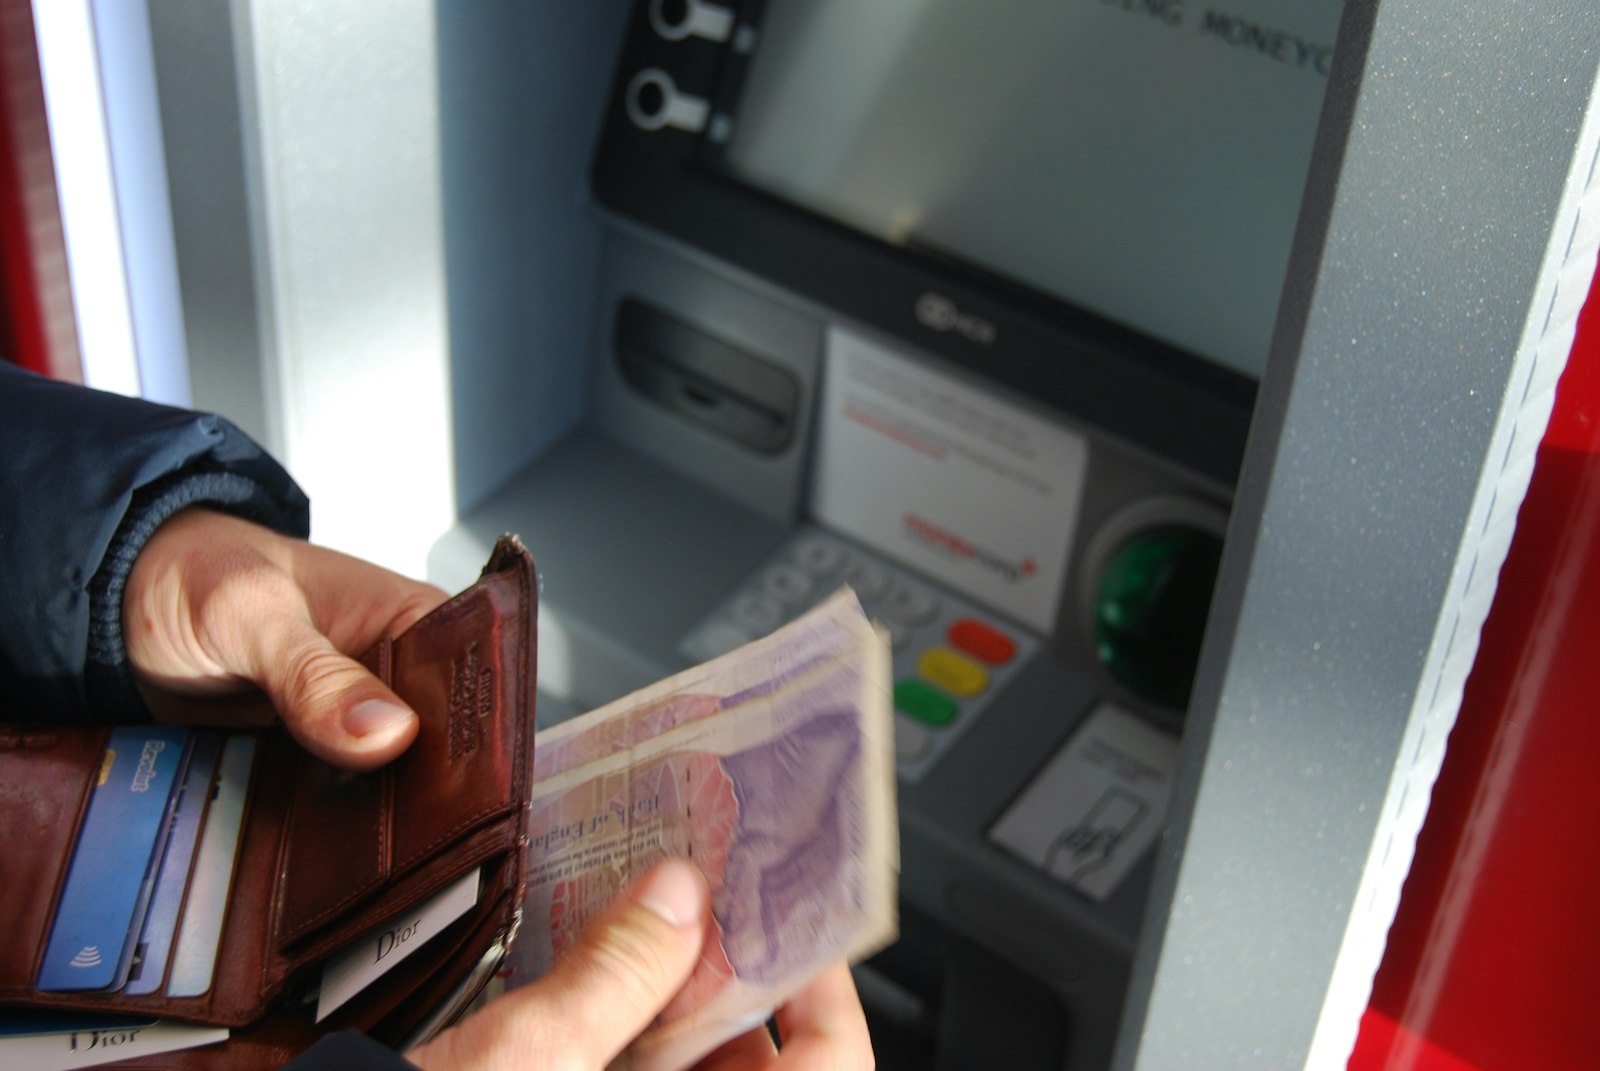
En outre, cette garantie s’applique non seulement aux comptes courants, mais également aux livrets réglementés tels que le Livret A ou le Livret de Développement Durable. Pour ces produits, le plafond de garantie reste également de 100 000 euros. Cependant, il est important de noter que d’autres produits financiers, comme les titres ou les assurances-vie, ont des plafonds différents : 70 000 euros pour les titres et les contrats d’assurance-vie.
Il existe des aides que personne ne vous propose
Les caisses — CPAM, CAF, retraite complémentaire, mairie, département — disposent de fonds de secours qu'aucun simulateur officiel ne recense. Ils ne sont versés que si on les demande.
Voir celles qui me concernentComment fonctionne le processus de remboursement ?
En cas de faillite de votre banque, il est essentiel de connaître le délai de remboursement de vos dépôts. Selon les règles établies par le FGDR, le remboursement des dépôts garantis doit être effectué dans un délai de sept jours. Ce processus est conçu pour être rapide afin de minimiser les désagréments pour les épargnants. Toutefois, il peut y avoir des exceptions en fonction de la complexité du dossier.
Pour bénéficier de ce remboursement, il est nécessaire de fournir certaines informations, notamment vos coordonnées bancaires et les montants en jeu. Il peut donc être judicieux de garder un œil sur vos relevés bancaires et de conserver des copies de vos contrats et documents bancaires.
Comment éviter les erreurs dans la gestion de vos dépôts ?
Pour protéger au mieux vos économies, il est recommandé de diversifier vos dépôts entre différentes banques. En effet, si vous déposez 150 000 euros dans une seule banque, seule une partie de votre épargne sera garantie. En répartissant vos fonds entre plusieurs établissements, vous maximisez la sécurité de votre épargne, chaque banque offrant sa propre garantie jusqu’à 100 000 euros.
- Vérifiez les plafonds de garantie : Assurez-vous de bien comprendre les limites de garantie pour chaque type de produit financier.
- Suivez l’actualité bancaire : Restez informé des nouvelles concernant votre banque et le secteur bancaire en général.
- Conservez vos documents : Gardez une trace de vos relevés et contrats pour faciliter les démarches en cas de besoin.
En prenant ces précautions, vous serez mieux armé pour gérer vos dépôts en cas de coup dur. N’oubliez pas que la vigilance est de mise pour protéger votre épargne et vos finances.
En conclusion, la faillite bancaire ne signifie pas nécessairement la perte de vos économies. Avec une bonne compréhension des garanties en place et une gestion prudente de vos dépôts, vous pouvez naviguer en toute sécurité dans le monde de la finance. N’attendez pas d’être confronté à une situation difficile pour agir; informez-vous dès maintenant.
À lire aussi
Sources citées dans cette fiche
- Capital — 04/11/2026
Fiche mise à jour le 4 novembre 2026
Rédactrice · santé, logement, emploi
Juliette Marchand écrit les fiches santé, logement et emploi de formulaire.org. Elle part toujours du document que le lecteur a sous les yeux — le numéro imprimé en haut du formulaire — puis remonte à la notice officielle pour dire où l’envoyer, ce qu’il faut joindre et ce qui fait revenir un dossier. Quand l’organisme ne publie pas une information, elle l’écrit plutôt que de la deviner.